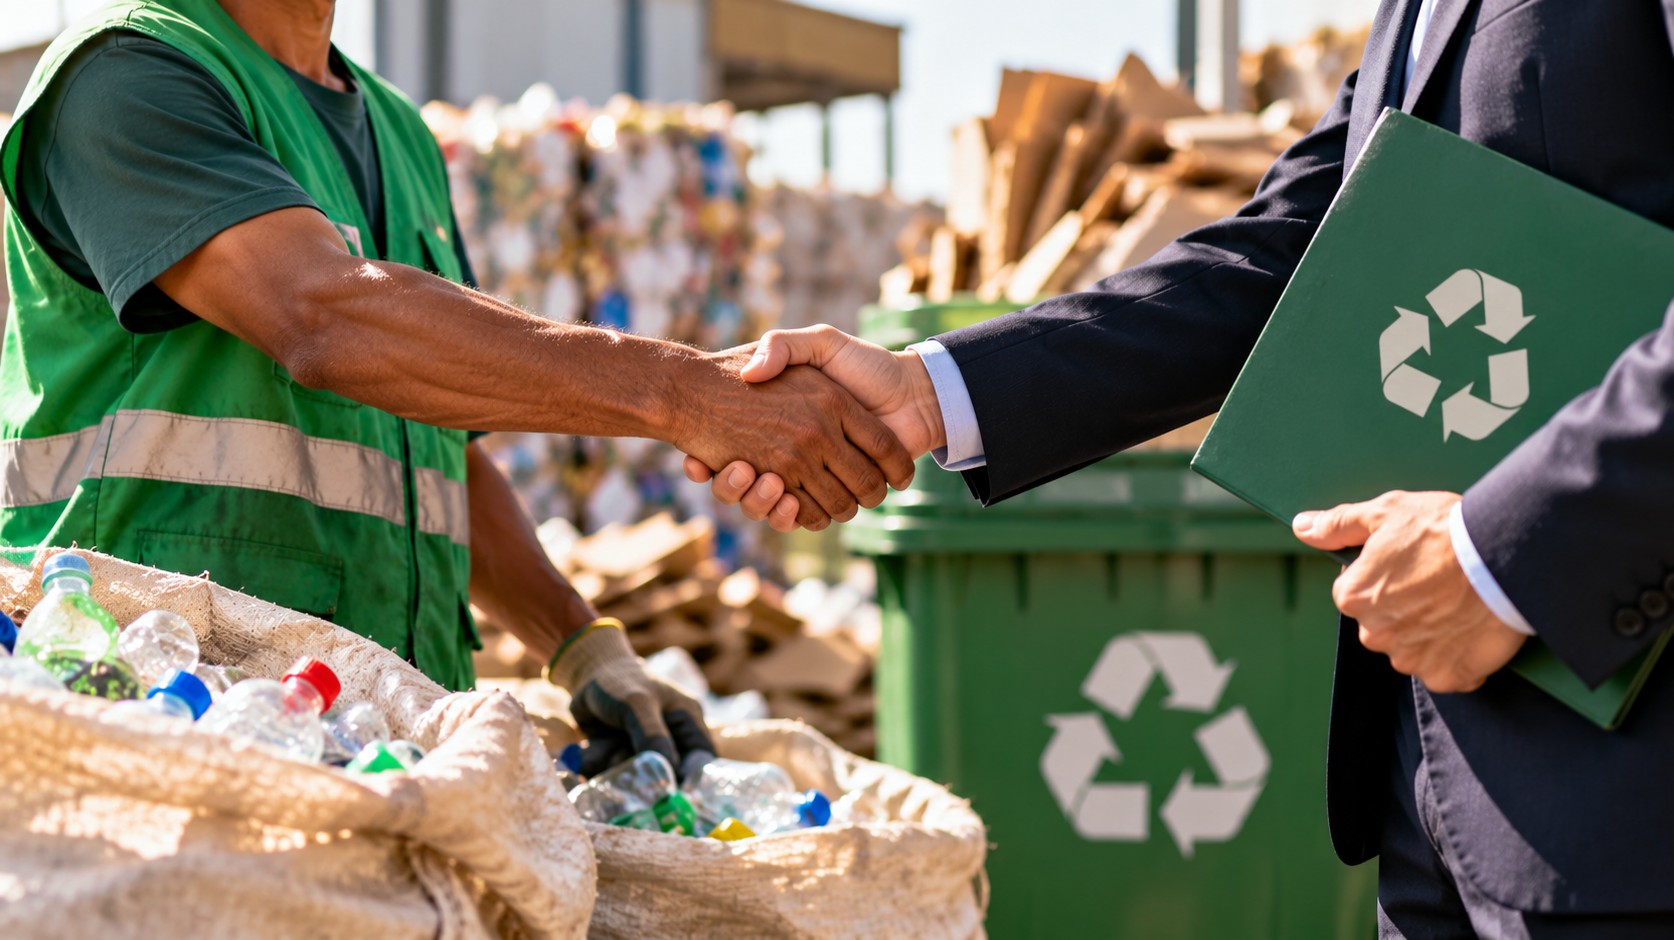
O início da cadeia de reciclagem pode ser considerado em uma política de incentivo fiscal para empresas. É o que prevê um projeto em análise na Câmara dos Deputados ao relacionar a aquisição de materiais recicláveis diretamente de catadores à possibilidade de obtenção de benefício tributário.
A proposta trata da relação comercial entre empresas e trabalhadores responsáveis pela coleta e separação de materiais recicláveis. O objetivo do texto, conforme apresentado pela Câmara, é incluir essas compras entre as operações que podem ser consideradas no mecanismo de incentivo previsto.
Com a medida, a compra empresarial deixaria de ser observada apenas a partir das etapas posteriores de processamento ou reaproveitamento. O material recolhido por catadores passaria a integrar, desde a origem, a operação relacionada ao benefício fiscal.
O que está em discussão
O projeto cria uma possibilidade de reconhecimento tributário para empresas que adquirirem materiais recicláveis de catadores. A regra proposta vincula a compra à origem do material e à participação desses trabalhadores na cadeia da reciclagem.
A iniciativa não altera o fato de que os catadores permanecem como responsáveis pela coleta dos materiais. A mudança discutida está na forma de considerar essa etapa dentro da relação comercial que antecede a chegada dos recicláveis às empresas.
Na prática prevista pelo texto, a empresa que comprar materiais coletados por catadores poderá usar essa operação como referência para o incentivo fiscal. O benefício, portanto, é direcionado à empresa compradora, enquanto o trabalho dos catadores aparece como parte da operação que dá origem ao material reciclável.
Relação entre coleta e mercado
Os materiais recolhidos por catadores percorrem diferentes etapas até chegar a empresas que fazem triagem, comercialização, transformação ou reaproveitamento. A proposta em análise concentra-se no momento em que esses materiais são adquiridos pela empresa.
Esse recorte coloca a compra na origem como elemento do mecanismo tributário. Em vez de considerar apenas o produto reciclado ou as atividades realizadas depois da coleta, o projeto relaciona o incentivo à operação comercial que envolve os materiais obtidos pelos catadores.
O texto, dessa forma, trata a atividade de coleta como parte da cadeia de fornecimento de recicláveis. A empresa que realizar a aquisição poderá vincular essa operação ao incentivo previsto, desde que atendidas as condições estabelecidas na proposta.
Quem participa da operação
De um lado estão os catadores, responsáveis pela coleta dos materiais recicláveis. De outro, aparecem as empresas que compram esses produtos para incorporá-los às etapas seguintes da cadeia.
O projeto considera essa relação comercial como o ponto de conexão entre a atividade dos catadores e a política de incentivo fiscal. A proposta não descreve os catadores apenas como trabalhadores da coleta, mas também como participantes da origem do fornecimento que chega às empresas.
O reconhecimento ocorre dentro da operação de compra. Isso significa que a medida não prevê a concessão direta do benefício aos catadores. O incentivo é associado à empresa que adquirir os materiais e comprovar a operação conforme a regra a ser definida.
Impacto pretendido na cadeia de reciclagem
Ao incluir compras de catadores no desenho do incentivo, o projeto busca aproximar a atividade de coleta do mercado empresarial. A proposta passa a considerar o percurso do material desde a etapa inicial, antes de seu processamento ou de sua transformação em novos produtos.
O mecanismo também relaciona decisões de compra das empresas à cadeia de reciclagem. A aquisição de materiais recicláveis deixa de ser tratada apenas como uma operação de fornecimento e passa a integrar a lógica do benefício tributário previsto no texto.
O alcance da medida dependerá da tramitação do projeto e da forma como suas regras serão definidas no processo legislativo. Enquanto a proposta estiver em análise, o incentivo permanece sujeito ao debate e às alterações que podem ocorrer durante a apreciação da matéria.
Como o benefício aparece na proposta
O projeto estabelece uma conexão entre a compra empresarial e o incentivo fiscal. A operação considerada é aquela em que a empresa adquire materiais recicláveis diretamente de catadores.
O benefício, portanto, não está associado somente ao destino dado ao material. A origem também passa a ter relevância: o fato de o reciclável ter sido recolhido por catadores é o elemento relacionado à possibilidade de reconhecimento da compra para fins tributários.
Essa estrutura coloca a documentação e o registro da operação no centro da relação entre as partes. Para que uma compra seja considerada no mecanismo previsto, será necessário observar os critérios e as formas de comprovação definidos pela legislação caso a proposta seja aprovada.
O projeto em análise na Câmara é apresentado como uma forma de aproximar a política fiscal da realidade da cadeia de reciclagem. A medida considera a etapa anterior à indústria e às demais atividades de processamento, quando o material ainda está ligado ao trabalho de coleta realizado pelos catadores.
Tramitação
A proposta ainda está em tramitação na Câmara dos Deputados. Por isso, o texto poderá ser examinado pelas instâncias responsáveis e sofrer mudanças antes de uma eventual aprovação.
A criação do incentivo depende da conclusão do processo legislativo e da definição das regras aplicáveis às empresas e às compras de materiais recicláveis. Até que isso ocorra, a possibilidade prevista no projeto não representa um benefício fiscal já disponível de forma geral.
O conteúdo da proposta pode ser consultado na cobertura da Agência Câmara de Notícias, fonte das informações sobre a matéria.