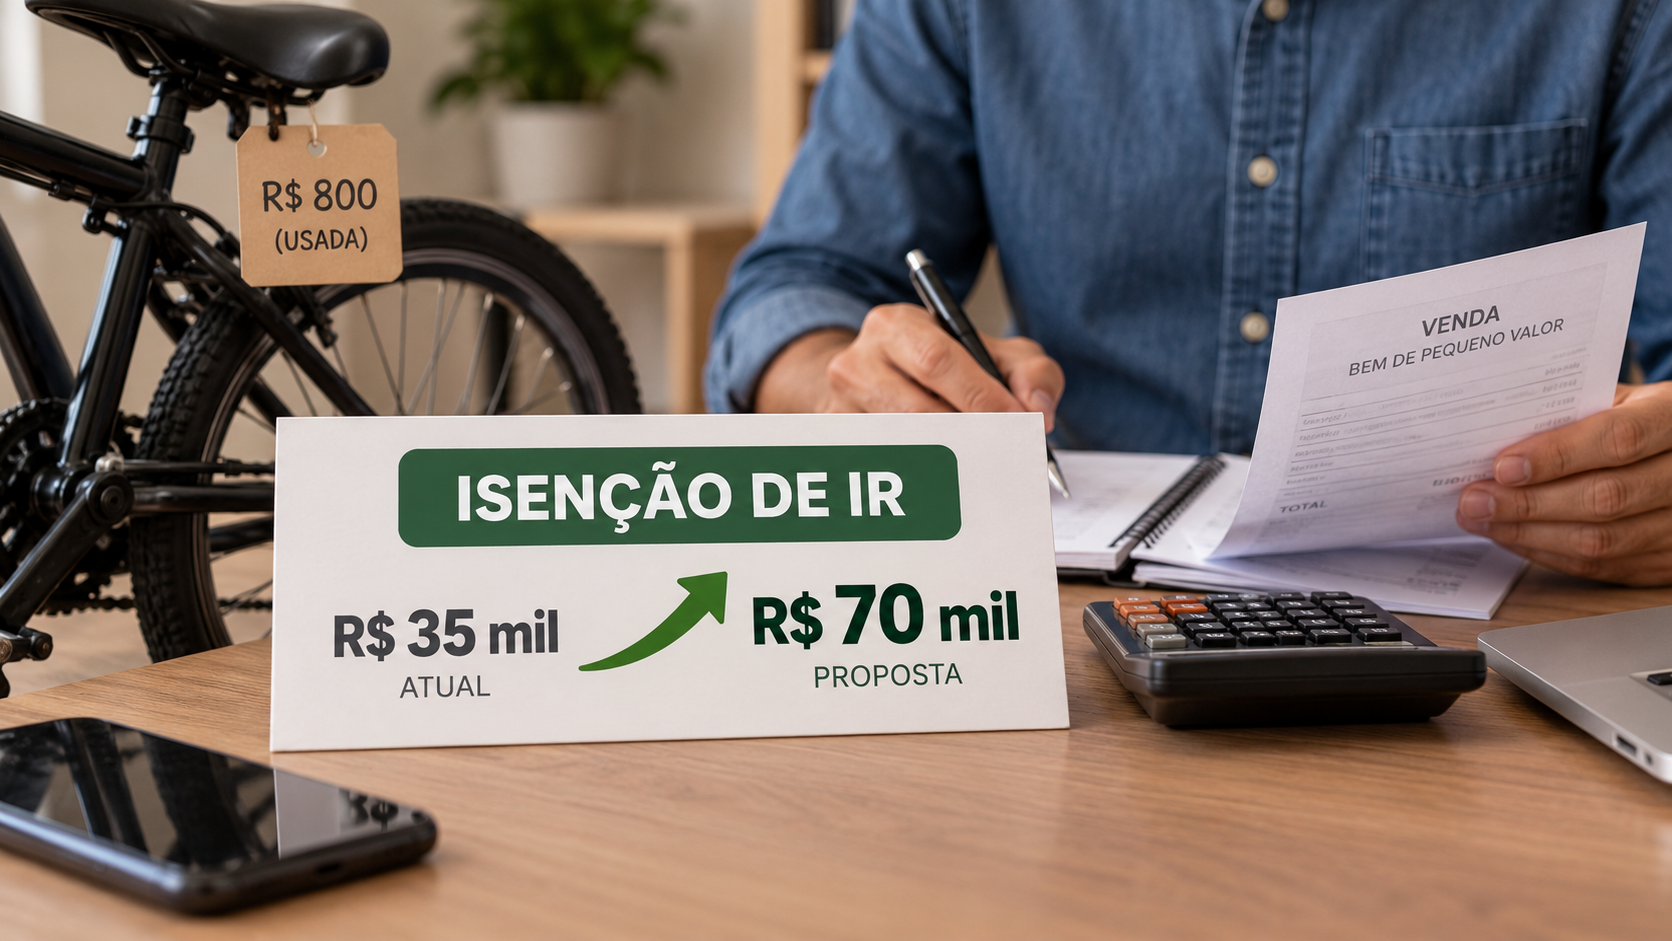
Um projeto em análise na Câmara dos Deputados prevê elevar de R$ 35 mil para R$ 70 mil o limite mensal utilizado na regra de isenção do Imposto de Renda sobre ganhos obtidos com a venda de bens de pequeno valor. A mudança, se aprovada, ampliaria a faixa de operações que podem ficar fora da cobrança sobre ganho de capital.
A proposta ainda está em tramitação e não modifica a legislação em vigor. Até que o processo legislativo seja concluído e a alteração eventualmente entre em vigor, continua valendo o limite atual de R$ 35 mil para a regra.
O que está previsto na proposta
O texto em discussão altera o valor de referência usado para definir as vendas de bens de pequeno valor. Pela regra atual, a isenção considera o total das alienações realizadas no mês. O projeto propõe que esse teto passe a ser de R$ 70 mil.
A medida está relacionada à apuração do ganho de capital, que corresponde ao resultado positivo obtido quando um bem é vendido por valor superior ao custo informado pelo contribuinte. Em determinadas situações, esse ganho pode estar sujeito à incidência do Imposto de Renda.
Com a mudança proposta, vendas mensais dentro do novo limite poderiam ser abrangidas pela mesma regra de isenção destinada às operações de pequeno valor. O projeto, portanto, não trata de todas as vendas de bens nem elimina a necessidade de analisar cada operação conforme as normas do Imposto de Renda.
Como funciona o limite atualmente
Hoje, a legislação utiliza o valor de R$ 35 mil como referência mensal para a isenção relacionada à venda de bens de pequeno valor. O limite considera o conjunto das alienações feitas no mês, e não necessariamente apenas uma transação isolada.
Esse ponto é relevante porque o contribuinte precisa observar o total das vendas realizadas no período. A soma das operações pode influenciar o enquadramento na regra, mesmo quando cada bem, individualmente, tem valor inferior ao teto.
Quando a operação não se enquadra na isenção, o contribuinte deve verificar se houve ganho de capital e quais obrigações decorrem da venda. O preço de aquisição, o valor de alienação e as demais informações exigidas pela legislação são elementos considerados nessa apuração.
O que pode mudar para o contribuinte
A elevação do limite para R$ 70 mil aumentaria o valor mensal das vendas que poderiam ser analisadas dentro da faixa de pequeno valor. Na prática, a proposta alcançaria contribuintes que hoje ultrapassam o teto de R$ 35 mil, mas que não superariam o novo patamar.
O efeito da mudança dependeria da situação de cada venda e da existência de ganho de capital. O aumento do limite não significaria que toda venda de bem abaixo de R$ 70 mil ficaria automaticamente dispensada de qualquer procedimento. A regra continuaria vinculada às condições previstas na legislação e ao total das operações feitas no mês.
Também seria necessário observar a forma como o contribuinte deve registrar a operação e prestar informações ao Fisco. A eventual aprovação do projeto não substituiria as demais regras aplicáveis à declaração do Imposto de Renda.
Proposta ainda não muda a regra atual
Enquanto o projeto estiver em análise, a referência aplicável permanece em R$ 35 mil. A apresentação ou a tramitação de uma proposta não produz, por si só, alteração imediata na obrigação tributária.
Para que o novo limite passe a valer, o texto precisa avançar no processo legislativo e ser convertido em norma com eficácia. Até lá, o contribuinte deve considerar o parâmetro atualmente previsto na legislação ao avaliar vendas de bens realizadas no mês.
Essa distinção entre a regra vigente e a mudança em discussão é importante para evitar que o valor de R$ 70 mil seja tratado como limite já aprovado. O montante é, neste momento, o teto proposto no projeto em análise na Câmara dos Deputados.
Relação com o ganho de capital
A regra de pequeno valor está inserida no conjunto de normas que disciplinam o ganho de capital no Imposto de Renda. Esse ganho pode ocorrer quando há diferença positiva entre o valor pelo qual o contribuinte adquiriu um bem e o preço obtido na venda.
A existência de uma venda, por si só, não permite concluir que haverá imposto a pagar. É preciso considerar o valor da operação, o custo de aquisição e as hipóteses de isenção previstas na legislação. O limite mensal é um dos elementos utilizados nessa análise.
O projeto concentra-se justamente nesse parâmetro. Ao propor a passagem de R$ 35 mil para R$ 70 mil, o texto busca atualizar o valor que separa as vendas enquadradas na faixa de pequeno valor das demais operações sujeitas à verificação do ganho de capital.
Isso não significa, contudo, que o texto altere todas as regras sobre ganho de capital. A proposta tem foco específico no limite usado para a isenção vinculada às vendas de bens de pequeno valor.
Atenção ao total vendido no mês
O caráter mensal do limite exige cuidado na organização das informações. Para avaliar o enquadramento, o contribuinte deve reunir os dados das vendas realizadas no mesmo período e considerar o valor total das alienações, conforme a regra aplicável.
Uma venda isolada pode não representar toda a movimentação do mês. Por isso, a análise baseada apenas no preço de um bem pode não ser suficiente para determinar se a operação está dentro da faixa prevista para a isenção.
Até eventual alteração da legislação, esse cálculo deve ser feito com base no teto de R$ 35 mil. O limite de R$ 70 mil somente poderá ser adotado se a proposta for aprovada e passar a produzir efeitos.
Tramitação e próximos efeitos
O projeto ainda depende da tramitação na Câmara dos Deputados. Durante esse processo, o texto pode ser analisado, alterado ou não avançar, conforme as etapas legislativas aplicáveis.
Enquanto não houver uma mudança formal na legislação, continuam em vigor as regras atuais para a apuração e a declaração de ganhos decorrentes da venda de bens. A proposta representa uma possibilidade de alteração do limite, e não uma nova obrigação ou isenção já disponível aos contribuintes.
O debate na Câmara coloca em discussão a atualização do valor de referência para operações de menor porte. Se aprovado nos termos propostos, o novo teto mensal de R$ 70 mil poderá ampliar a quantidade de vendas enquadradas na regra de pequeno valor. Até a conclusão do processo, porém, o parâmetro a ser considerado continua sendo o de R$ 35 mil.
Fonte: Agência Câmara de Notícias.